Domain garen.de kaufen?
Wir ziehen mit dem Projekt
garen.de um.
Sind Sie am Kauf der Domain
garen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain garen.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Was bleibt nach der Rüstung? Kriegerinnendarstellungen im Mittelalter und der Postmoderne, Taschenbuch von Julius Zukowski-Krebs, GRIN,Was Bleibt Nach Der Rüstung? Kriegerinnendarstellungen Im Mittelalter Und Der Postmoderne, Taschenbuch Von Julius Zukowski-krebs, Grin, 978-3-346-15082-0, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
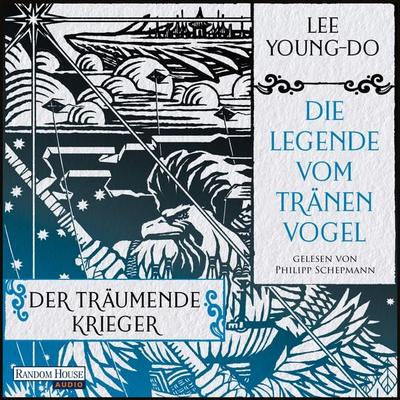
Lee, Young-do: Der träumende Krieger - Die Legende vom Tränenvogel 2Der träumende Krieger - Die Legende vom Tränenvogel 2 , Roman , Steuergeräte > Elektro- & Hybridautoteile , Auflage: Deutsche Erstausgabe, Erscheinungsjahr: 20240710, Produktform: Leinen, Titel der Reihe: Die Legende vom Tränenvogel#2#, Autoren: Lee, Young-do, Übersetzung: Yun, Sun Young~Haas, Philipp~Schiefert, Alexandra, Auflage/Ausgabe: Deutsche Erstausgabe, Seitenzahl/Blattzahl: 622, Keyword: 2024; abenteuer; abenteuer-fantasy neuerscheinung 2024; buch; bücher; computerspiel; fantasy; fantasy-abenteuer; fantasy-reihe; fantasy-saga; high fantasy; high fantasy bücher; korea; koreanische fantasy; neuerscheinung; neuerscheinung 2024, Fachschema: Südkorea, Fachkategorie: Belletristik: allgemein und literarisch, Region: Südkorea, Warengruppe: HC/Belletristik/Science Fiction/Fantasy, Fachkategorie: Fantasyliteratur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 203, Breite: 133, Höhe: 44, Gewicht: 624, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
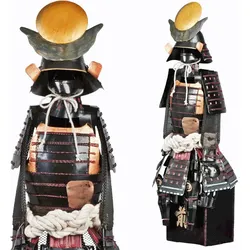
Samurai Rüstung Kriegsherr MasamuneMiniatur Samurai Rüstung des Kriegsherrn Masamune aus dem 15. Jahrhundert (1567 bis 1636). Getragen vom japanischen Kriegsherrn Masamune einem renommierten Lord und berühmten Krieger. Er ist für seinen Mond im Helm und sein fehlendes Auge bekannt. Rüstung gefertigt aus einer Kombination von Holz, Metall und Baumwollstricken. Sie wurde detailgetreu der berühmten Rüstung vom Kriegsherr Masamune nachempfunden inklusive Holzsockel schwarz lackiert mit Gold Kanji. Produktdetails Dekorationsfigur Material Figur: Metall Material Sockel: Holz Gesamthöhe: 41 cm Gewicht: 660 g Farbe: schwarz - gold109,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
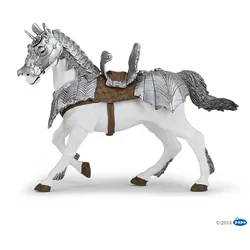
Papo - Pferd in RüstungMit dem Pferd in Rüstung von PAPO können fantasievolle Abenteuer aus der Mittelalterwelt nachgespielt werden. Die detailreiche Figur eignet sich für Kinder ab 3 Jahren und lädt zu epischen Schlachten und ritterlichen Duellen ein. detailliert gestaltete, silberfarbene Ritterrüstung handbemalte Figur für eine authentische Optik aus der PAPO Themenwelt Fantasy & Mittelalter gefertigt aus robustem Kunststoff Dieses prächtig ausgestattete Pferd ist bereit, seinen Ritter in jedes Gefecht zu begleiten. Die aufwendige Rüstung mit kunstvollen Gravuren schützt das Tier von Kopf bis Schwanz. Das weiße Pferd mit seiner braunen Mähne und dem passenden Sattelzeug ist eine ideale Ergänzung für jede Spiel- und Sammelfiguren-Kollektion. Es inspiriert zu kreativen Geschichten, in denen Königreiche verteidigt und neue Welten entdeckt werden.10,29 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Der träumende Krieger – Die Legende vom Tränenvogel 2 - Young-do Lee, Audio, 9783837168099Der Träumende Krieger – Die Legende Vom Tränenvogel 2 Von Young-do Lee, Random House Audio, 978-3-8371-6809-9, Sprecher: Philipp Schepmann, Sprache: Deutsch29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bleibt nach der Rüstung? Kriegerinnendarstellungen im Mittelalter und der Postmoderne, Taschenbuch von Julius Zukowski-Krebs, GRIN,Was Bleibt Nach Der Rüstung? Kriegerinnendarstellungen Im Mittelalter Und Der Postmoderne, Taschenbuch Von Julius Zukowski-krebs, Grin, 978-3-346-15082-0, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lee, Young-do: Der träumende Krieger - Die Legende vom Tränenvogel 2Der träumende Krieger - Die Legende vom Tränenvogel 2 , Roman , Steuergeräte > Elektro- & Hybridautoteile , Auflage: Deutsche Erstausgabe, Erscheinungsjahr: 20240710, Produktform: Leinen, Titel der Reihe: Die Legende vom Tränenvogel#2#, Autoren: Lee, Young-do, Übersetzung: Yun, Sun Young~Haas, Philipp~Schiefert, Alexandra, Auflage/Ausgabe: Deutsche Erstausgabe, Seitenzahl/Blattzahl: 622, Keyword: 2024; abenteuer; abenteuer-fantasy neuerscheinung 2024; buch; bücher; computerspiel; fantasy; fantasy-abenteuer; fantasy-reihe; fantasy-saga; high fantasy; high fantasy bücher; korea; koreanische fantasy; neuerscheinung; neuerscheinung 2024, Fachschema: Südkorea, Fachkategorie: Belletristik: allgemein und literarisch, Region: Südkorea, Warengruppe: HC/Belletristik/Science Fiction/Fantasy, Fachkategorie: Fantasyliteratur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 203, Breite: 133, Höhe: 44, Gewicht: 624, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Samurai Rüstung Kriegsherr MasamuneMiniatur Samurai Rüstung des Kriegsherrn Masamune aus dem 15. Jahrhundert (1567 bis 1636). Getragen vom japanischen Kriegsherrn Masamune einem renommierten Lord und berühmten Krieger. Er ist für seinen Mond im Helm und sein fehlendes Auge bekannt. Rüstung gefertigt aus einer Kombination von Holz, Metall und Baumwollstricken. Sie wurde detailgetreu der berühmten Rüstung vom Kriegsherr Masamune nachempfunden inklusive Holzsockel schwarz lackiert mit Gold Kanji. Produktdetails Dekorationsfigur Material Figur: Metall Material Sockel: Holz Gesamthöhe: 41 cm Gewicht: 660 g Farbe: schwarz - gold109,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Papo - Pferd in RüstungMit dem Pferd in Rüstung von PAPO können fantasievolle Abenteuer aus der Mittelalterwelt nachgespielt werden. Die detailreiche Figur eignet sich für Kinder ab 3 Jahren und lädt zu epischen Schlachten und ritterlichen Duellen ein. detailliert gestaltete, silberfarbene Ritterrüstung handbemalte Figur für eine authentische Optik aus der PAPO Themenwelt Fantasy & Mittelalter gefertigt aus robustem Kunststoff Dieses prächtig ausgestattete Pferd ist bereit, seinen Ritter in jedes Gefecht zu begleiten. Die aufwendige Rüstung mit kunstvollen Gravuren schützt das Tier von Kopf bis Schwanz. Das weiße Pferd mit seiner braunen Mähne und dem passenden Sattelzeug ist eine ideale Ergänzung für jede Spiel- und Sammelfiguren-Kollektion. Es inspiriert zu kreativen Geschichten, in denen Königreiche verteidigt und neue Welten entdeckt werden.10,29 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.